Finanz- und Versicherungs-News
Rentenlücke: Der Chef hilft, sie zu schließen
 Das Gehalt kommt jeden Monat vom Arbeitgeber. Warum also nicht auch einen Teil der Altersvorsorge über den Betrieb organisieren? Die betriebliche Altersversorgung, kurz bAV, ergänzt die gesetzliche und private Vorsorge. Dabei kann der Arbeitgeber selbst Geld beisteuern oder ein Teil des Bruttogehalts fließt direkt in einen Vorsorgevertrag. Seit Januar 2026 gelten zudem neue gesetzliche Regeln, die die Betriebsrente weiter stärken sollen.
Aus Bru... [ mehr ]
Sterbegeldabsicherung – um später in Ruhe ruhen zu können
 Erdbestattung oder Urne? Eine große Trauerfeier oder Abschied im kleinen Kreis? Welcher Ort fühlt sich richtig an, welche Musik soll gespielt werden? Es sind sehr persönliche Fragen, die irgendwann andere beantworten müssen, wenn man es selbst nicht mehr kann.
Sich damit frühzeitig zu beschäftigen, mag zunächst unangenehm sein. Es hat aber zum einen etwas Beruhigendes, wenn die eigenen Vorstellungen geklärt sind und Menschen, die einem nahestehe... [ mehr ]
Drohne und Haftpflicht sollten nur gleichzeitig abheben
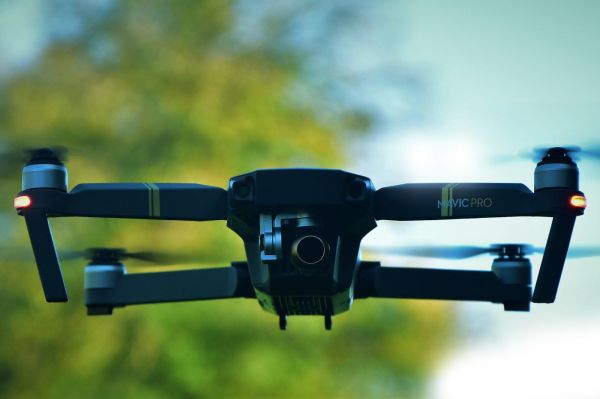 Drohnen machen aus einem gewöhnlichen Ausflug schnell einen Perspektivwechsel. Ob Luftaufnahmen vom Urlaub, der Blick über die heimische Landschaft oder einfach eine Runde über freiem Gelände. Gleichzeitig reichen wenige Sekunden, damit aus dem Freizeitspaß ein teurer Zwischenfall wird. Die Drohne trifft ein geparktes Auto, beschädigt eine Fensterscheibe oder verletzt beim Absturz einen Menschen.
Für solche Schäden haftet der Halter unter Umstän... [ mehr ]
Passt die Kfz-Police noch zum Fahrer und Auto?
 Einmal abgeschlossen und jahrelang unverändert weiterlaufen lassen? Bei der Kfz-Versicherung kann das dazu führen, dass Vertrag und Fahrzeug irgendwann nicht mehr richtig zusammenpassen. Das Auto wird älter, die Nutzung verändert sich, weitere Fahrer kommen hinzu oder neue Technik macht Reparaturen aufwendiger. Gleichzeitig entwickeln Versicherer ihre Leistungen weiter. Der Herbst bietet deshalb einen guten Anlass, den bestehenden Schutz gründlic... [ mehr ]
Berufsunfähigkeitsschutz richtig gestalten
Wer bei schwerer Krankheit oder Unfall nicht von mageren staatlichen Sozialleistungen abhängig werden will, braucht heute einen privaten Berufsunfähigkeitsschutz. Schließt man eine Berufsunfähigkeitspolice schon in jungen Jahren ab, sichert man sich günstige Beiträge und verhindert Leistungsausschlüsse für bestehende Vorerkrankungen oder sogar eine gänzliche Ablehnung durch den Versicherer. Wer einen Berufsunfähigkeitsschutz braucht, sollte die Angebote in Ruhe vergleichen. Dabei sollte er nicht nur auf den Preis achten, sondern vor allem auch die Vertragsbedingungen im Auge haben. Besonders wichtig: Der Verzicht des Versicherers auf die Möglichkeit der „abstrakten Verweisung“. Sonst hat der Versicherte im Ernstfall keine Ansprüche, wenn er zwar seinen Beruf nicht mehr ausüben kann, aber theoretisch noch in irgend einer anderen Tätigkeit einsetzbar ist, notfalls sogar als Pförtner oder Gartenpfleger. Außerdem: Statt einem Vertragsausschluss für bestehende Erkrankungen besser einen Beitragszuschlag akzeptieren und mit dem Versicherer vereinbaren, dass der Mehrbeitrag nach ausgeheilter Krankheit wieder wegfällt. Der Beruf des Versicherten sollte auch während eines späteren Erziehungsurlaubs Maßstab für die Anerkennung der Berufsunfähigkeit bleiben, denn als Hausfrau bzw. –mann ist man nur beschränkt geschützt. Der Vertrag sollte nicht zu früh auslaufen, denn viele werden erst ab 55 berufsunfähig. Auch die vereinbarte Rente sollte nicht zu knapp bemessen sein – Faustregel: 75 Prozent des Nettoeinkommens mit 45 Jahren. Die Police sollte die Möglichkeit zur Höherversicherung ohne erneute Gesundheitsprüfung vorsehen, damit sich die Rente etwa bei späterer Heirat oder Geburt eines Kindes problemlos an gestiegene finanzielle Bedürfnisse anpassen lässt. Besonders wichtig: Die Gesundheitsfragen im Versicherungsantrag immer wahrheitsgemäß beantworten - bei Falschangaben droht der Verlust des Versicherungsschutzes.

Berufsunfähigkeit
